Actualizado el 16/10/2026: Según Reuters, algunos inversores actuales y potenciales de la salida a bolsa de Anthropic evalúan ahora una valuación de unos USD 1,5 billones, contra los cerca de USD 2 billones que se esperaban antes. El motivo es que el crecimiento de los ingresos se desaceleró entre el segundo y el tercer trimestre.
En pocas palabras: Anthropic informó a inversores el miércoles 14 de octubre de 2026 ingresos de USD 16.800 millones en el tercer trimestre, 45% más que en el segundo. Ese ritmo, menor al del trimestre anterior, llevó a algunos inversores a evaluar una valuación de unos USD 1,5 billones para la IPO, según Reuters.
Los números de Anthropic siguen siendo fuertes, pero el mercado no los lee en términos absolutos. Lo que pesó en la sala fue la desaceleración, y eso movió la conversación sobre el precio. La empresa presentó las cifras en su sede de San Francisco, ante inversores de peso, con Dario Amodei y el director financiero Krishna Rao.
Mi lectura: la baja de valuación es una charla entre inversores, no una decisión de Anthropic, y todavía puede cambiar. Conviene leerla con esa advertencia puesta.
La salida a bolsa de Anthropic es el proceso por el cual esta empresa de inteligencia artificial, creadora de la familia de modelos Claude, prepara su primera venta de acciones al público mediante una oferta pública inicial (OPI, o IPO en inglés). Tiene sede en San Francisco, la fundaron en 2021 ex ejecutivos de OpenAI y cuenta con Google y Amazon como inversores, proveedores de cómputo y socios de distribución.
En este artículo:
- En 30 segundos
- ¿Qué valuación se discute ahora para la salida a bolsa de Anthropic?
- ¿Cómo crecieron los ingresos de Anthropic trimestre a trimestre en 2026?
- ¿Por qué los inversores bajan la valuación de Anthropic?
- ¿Qué compromisos de infraestructura tiene Anthropic con la nube y el cómputo?
- ¿Anthropic ya es rentable?
- ¿Cuándo sale a bolsa Anthropic?
- ¿Qué está confirmado y qué falta confirmar?
- ¿Qué significa para empresas y equipos en Latinoamérica que usan Claude?
- Preguntas Frecuentes
- Conclusión
- Fuentes
En 30 segundos
- Valuación en discusión. Algunos inversores hablan de unos USD 1,5 billones (1,5 trillion en inglés), contra cerca de USD 2 billones esperados antes. No es un precio fijado.
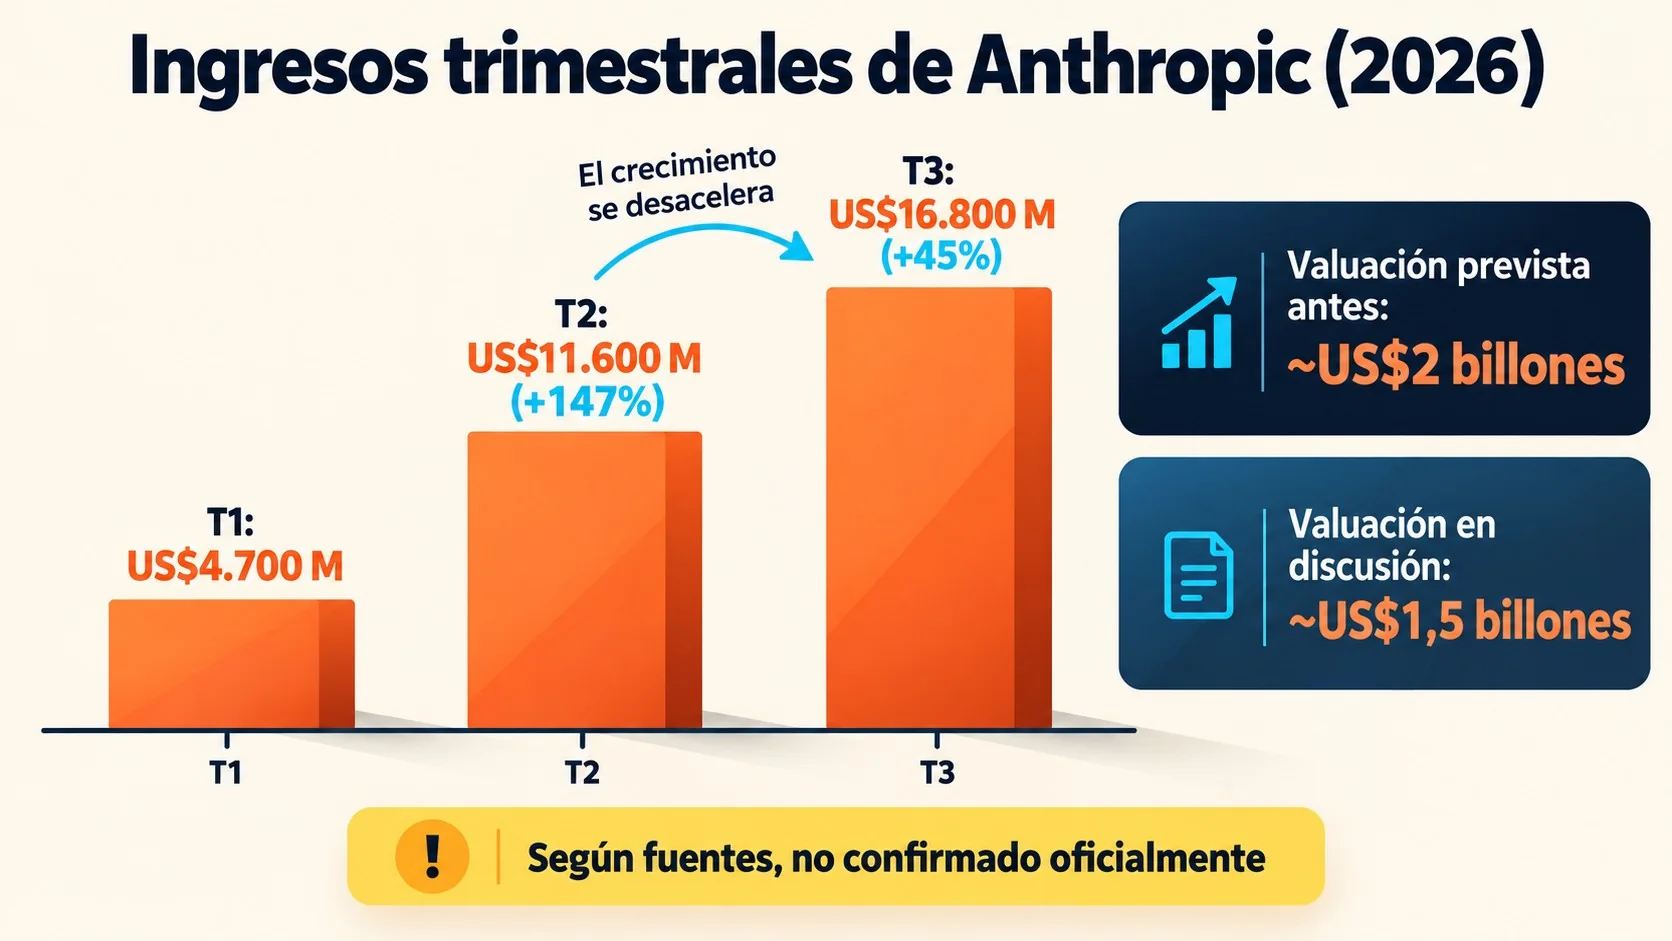
- Ingresos. USD 16.800 M en el tercer trimestre, tras USD 4.700 M en el primero y USD 11.600 M en el segundo. El crecimiento trimestral pasó de 147% a 45%.
- Rentabilidad. Anthropic dijo ser rentable en términos ajustados. Eso no es ganancia neta.
- Costos fijos. Tiene compromisos de al menos USD 518.000 M en diez años para nube, cómputo e infraestructura.
- Qué falta. No hay precio, rango ni fecha confirmados por la empresa en las fuentes revisadas. Las cifras salen de una reunión privada y de fuentes anónimas.
¿Qué valuación se discute ahora para la salida a bolsa de Anthropic?
Se discuten unos USD 1,5 billones. Según Reuters (15 de octubre de 2026), que cita a cuatro personas al tanto del tema, algunos inversores actuales y potenciales de la OPI evalúan esa cifra. Está muy por debajo de los cerca de USD 2 billones que se esperaban para la venta de acciones de noviembre.
Hay dos aclaraciones que cambian la lectura. La primera es de escala: en español, 1,5 billones equivale a 1,5 trillion en inglés, o sea 1,5 millones de millones. La segunda es de origen: no es un precio de Anthropic. Tres de las cuatro fuentes dijeron que inversores que fueron al investor day del miércoles 14 hablaron de ese número. La propia nota de Reuters recuerda que The Information ya había informado que se consideraba una valuación más baja.
| Referencia | Valuación | Origen |
|---|---|---|
| Expectativa previa para la venta de noviembre | Cerca de USD 2 billones | Reuters, sin detalle de quiénes la manejaban |
| Conversación posterior al investor day | Unos USD 1,5 billones | Tres de las cuatro fuentes anónimas de Reuters |
| Diferencia | USD 0,5 billones (25% menos) | Cálculo propio |
Un recorte de 25% suena enorme, y lo sería si se concreta. Pero hoy es una señal del humor de algunos inversores, no el resultado de un libro de ofertas. El número que cuenta aparece con el rango de precio, y en las fuentes revisadas todavía no hay uno publicado. Tomalo con pinzas. Sobre eso hablamos en reescritura de código a Rust con agentes de IA.
¿Cómo crecieron los ingresos de Anthropic trimestre a trimestre en 2026?
Los ingresos pasaron de USD 4.700 millones en el primer trimestre a USD 11.600 millones en el segundo y USD 16.800 millones en el tercero, según lo que Anthropic informó a inversores y recogen Reuters y Stocktwits. No es un balance auditado. Stocktwits aclara que las cifras no fueron confirmadas por Anthropic, y Reuters informó que la empresa no respondió de inmediato a su pedido de comentarios.
| Trimestre de 2026 | Ingresos reportados | Variación sobre el trimestre anterior | Aumento en dólares (cálculo propio) |
|---|---|---|---|
| Primero | USD 4.700 millones | Sin dato en las fuentes | No aplica |
| Segundo | USD 11.600 millones | +147% | USD 6.900 millones |
| Tercero | USD 16.800 millones | +45% | USD 5.200 millones |
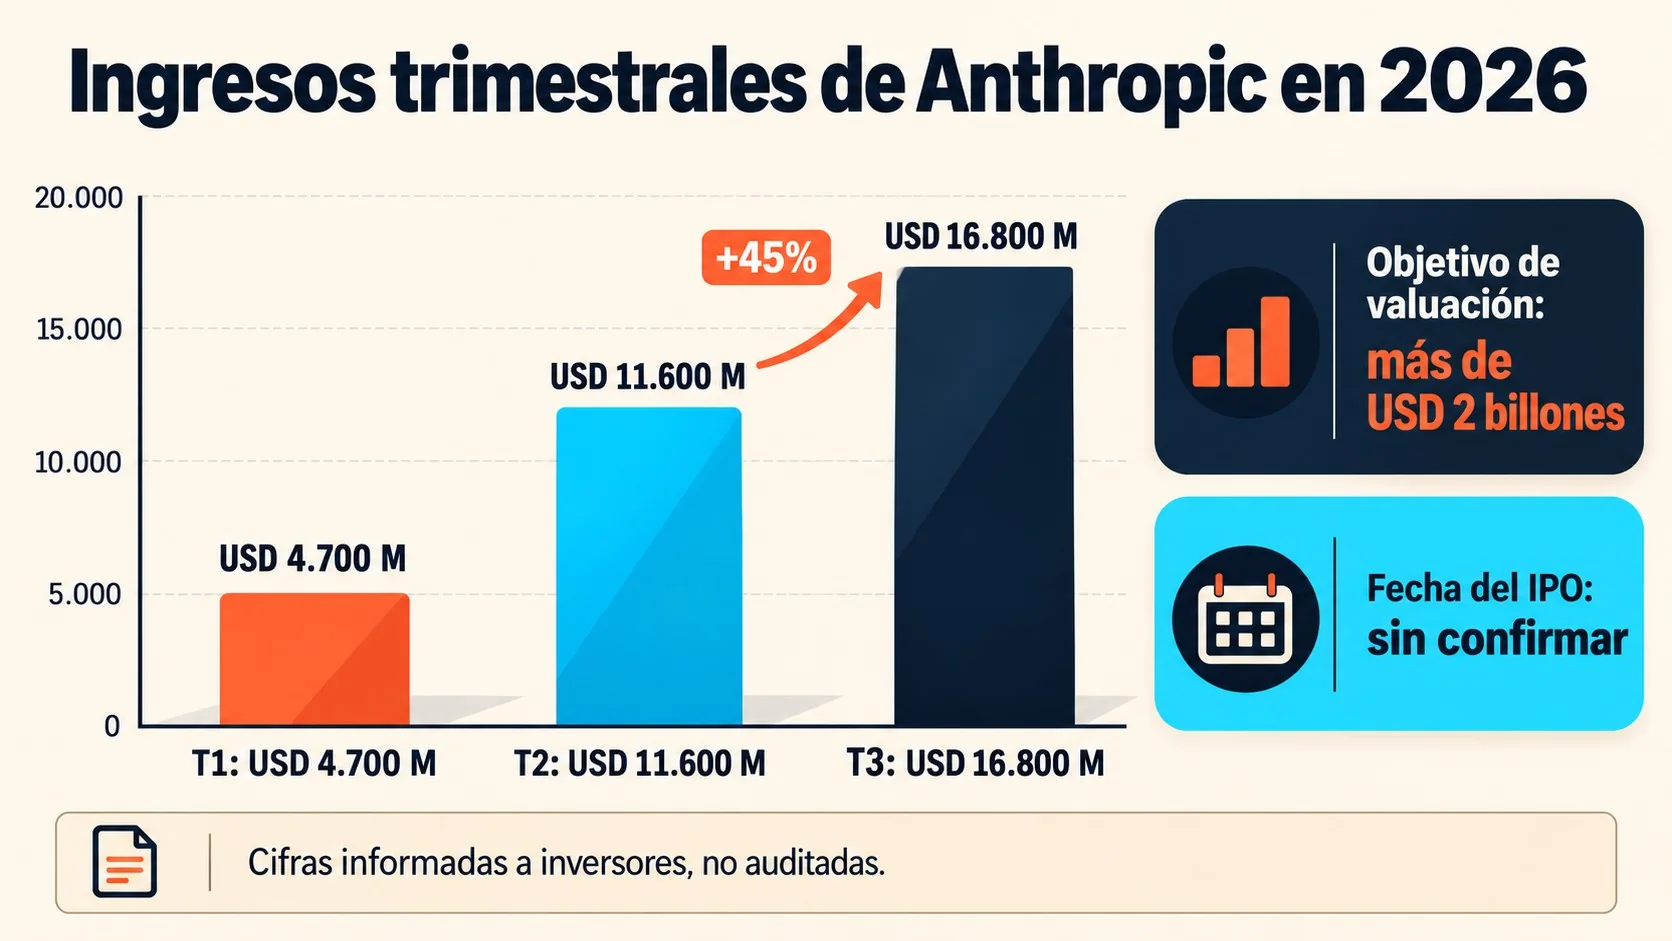
Acá está lo que explica el ruido. Crecer 45% en un trimestre es una marca enorme para casi cualquier empresa, pero Anthropic venía de crecer 147%. Los inversores no discuten si la empresa crece. Discuten si el ritmo se sostiene. Y hay un dato que lo refuerza: el aumento en dólares también bajó, de USD 6.900 millones en el segundo trimestre a USD 5.200 millones en el tercero.
Si multiplicás el tercer trimestre por cuatro, te da USD 67.200 millones. Es una cuenta nuestra, no un dato de la empresa, y sirve para dimensionar, no para proyectar, porque el ritmo trimestral viene cambiando. Las fuentes tampoco desglosan los ingresos por producto, país o tipo de cliente. No se sabe qué línea de negocio explica la desaceleración.
¿Por qué los inversores bajan la valuación de Anthropic?
Porque el crecimiento secuencial se enfrió justo cuando el mercado pide más pruebas de que los negocios de IA justifican precios altos. Según Reuters, las cifras aliviaron parte de la preocupación por los costos de desarrollar IA, pero algunos asistentes quedaron decepcionados por el ritmo más lento del último trimestre.
- Lo que tranquilizó. La rentabilidad ajustada del trimestre, que atenuó los temores sobre cuánto cuesta desarrollar sistemas de IA.
- Lo que decepcionó. Que los ingresos crecieran 45% después de haber más que duplicado el trimestre previo.
- El clima de mercado. Reuters describe una caída tecnológica que golpea a empresas de infraestructura de IA, fabricantes de chips y proveedores de cómputo alquilado. Las acciones y los bonos de CoreWeave se desplomaron el jueves por la preocupación de que la expansión se financie con una proporción creciente de deuda. Stocktwits suma que el ETF de semiconductores SOXX cayó por octava rueda seguida y que una inflación más alta de lo esperado empujó la venta.
El tema es que esta OPI funciona como termómetro. Reuters señala que las perspectivas de corto plazo del mercado de IA dependen en buena medida del éxito de esta venta de acciones y de la posible salida a bolsa de OpenAI el año próximo. Una recepción fría podría pesar sobre todo el sector. Si querés comparar los modelos de ambas empresas, tenés el duelo entre GPT-5 y Claude.
No todos ven lo mismo. Gavin Baker, de Atreides Management, mantiene una mirada optimista y apunta a un flujo de caja libre positivo, un crecimiento que se aceleró en octubre y una economía por unidad mejor de lo esperado. Son afirmaciones suyas, no cifras publicadas por la empresa. Sobre las métricas, escribió en X: “Probablemente nunca volvamos a ver un número de ARR de Anthropic, lo cual es sano” (traducción nuestra del inglés, según Stocktwits). Su argumento es que el mercado debería mirar las tasas de crecimiento de los grandes proveedores de nube. Hay un antecedente: a principios de octubre, la confusión sobre los ingresos anualizados de OpenAI, primero ubicados en USD 70.000 millones y luego cerca de USD 50.000 millones según el Financial Times, sacudió a los semiconductores y al Nasdaq.
Mi interpretación, que no surge de las fuentes: cuando una empresa se valúa por lo que va a crecer, un frenazo en el ritmo se traduce rápido en un precio menor. El recorte que se discute parece más un ajuste de expectativas que una duda sobre el negocio. Habría que ver si el mercado lo confirma.
¿Qué compromisos de infraestructura tiene Anthropic con la nube y el cómputo?
Anthropic se comprometió a gastar al menos USD 518.000 millones durante una década en servicios de nube, cómputo e infraestructura, según Reuters. Al ser compromisos, la lectura natural es que no dependen del ritmo de ventas. Por eso la desaceleración pesa más de lo que sugiere el porcentaje. Los plazos y las cláusulas los tendría que detallar el prospecto.
El otro dato es quiénes están del otro lado del mostrador. Reuters describe a Google y Amazon como inversores, proveedores de cómputo y socios de distribución de Anthropic, y también como competidores en IA. Stocktwits suma a Nvidia entre los respaldos de la empresa. Un mismo actor invierte, vende la infraestructura, distribuye el producto y compite. Eso no es malo en sí, pero complica saber cuánto de la facturación depende de relaciones que se cruzan. En cómo se compara Claude con Gemini 2.5 profundizamos sobre esto.
Un ejercicio hipotético para dimensionar. Si esos USD 518.000 millones se repartieran en partes iguales durante diez años, serían unos USD 51.800 millones por año, del mismo orden que la anualización del tercer trimestre que hicimos antes. No es una proyección: las fuentes no dan el calendario de pagos y no sabemos si serían parejos. Baker, por su parte, sostiene que el 75% del gasto de cómputo va a entrenamiento. Cómo se reparte ese gasto entre entrenar modelos y atender clientes es justo lo que habría que mirar en el prospecto.
¿Anthropic ya es rentable?
Solo en términos ajustados. Anthropic les dijo a los inversores que fue rentable en el tercer trimestre sobre una base ajustada, según Reuters, y eso no equivale a ganancia neta. Una cifra ajustada excluye partidas que la empresa elige excluir, y las fuentes no dicen cuáles.
El diario coreano Seoul Economic Daily agrega que ya habría sido rentable en base operativa ajustada en el segundo trimestre. La nota está traducida del coreano con IA y Reuters no menciona ese dato, así que lo tomo con pinzas.
El contraste con 2025 existe, pero las medidas no son comparables entre sí. Según lo que Reuters publicó en septiembre, los ingresos de 2025 se multiplicaron por doce hasta casi USD 4.600 millones, con una pérdida operativa de más de USD 8.000 millones sin contar ajustes de pasivos ligados a rondas de financiación anteriores. El prospecto que Reuters vio ese mes registra una pérdida de USD 42.000 millones en 2025 y proyecta más gasto para la expansión de la IA. No sumes ni restes una cifra con la otra.
Pasar de ese resultado a una rentabilidad ajustada positiva en menos de un año es un cambio grande, pero la palabra clave sigue siendo “ajustada”. Hasta ver el prospecto, es la empresa la que define el filtro.
¿Cuándo sale a bolsa Anthropic?
Reuters habla de una venta de acciones en noviembre de 2026, pero en las fuentes revisadas no hay una fecha confirmada por Anthropic. La agencia informó que la empresa no respondió de inmediato a su pedido de comentarios. Es una fecha de referencia, no un compromiso. Complementá con diferencias entre Claude y GPT-4o.
Cualquier cronograma depende del mercado, y el mercado de IPO viene con retrocesos. Según Reuters, la operadora de centros de datos SB Energy demoró su salida a bolsa el mes pasado y la empresa de tecnología nuclear Holtec Nuclear retiró sus planes. Stocktwits suma que el fabricante de anillos inteligentes Oura también postergó la suya por la volatilidad.
Eso no significa que Anthropic vaya a correr la misma suerte. Muestra que la ventana está más exigente que hace unas semanas, y que un debut flojo tendría consecuencias para quien venga después, empezando por OpenAI el año próximo.
¿Qué está confirmado y qué falta confirmar?
Lo que sostienen las fuentes es que Anthropic presentó cifras a inversores el 14 de octubre. Lo que no está confirmado es el precio, la fecha y la valuación, que hoy son conversaciones de fuentes anónimas.
| Dato | Estado |
|---|---|
| Investor day del 14 de octubre en San Francisco | Reportado por Reuters, con Amodei y Rao como expositores. |
| Ingresos del tercer trimestre | Informados por la empresa a inversores, según Reuters. Sin confirmación pública ni auditoría. |
| Rentabilidad ajustada | Informada a inversores. No se conoce qué partidas se ajustan. |
| Valuación de unos USD 1,5 billones | Fuentes anónimas (tres de cuatro). Sin precio ni rango publicado en las fuentes revisadas. |
| Venta de acciones en noviembre | Mencionada por Reuters. Sin fecha confirmada por la empresa. |
| Pérdida de USD 42.000 millones en 2025 | Surge del prospecto que Reuters vio en septiembre. No encontramos evidencia de una versión pública. |
| Compromisos de USD 518.000 millones | Reportados por Reuters. Faltan plazos y condiciones. |
La fuente definitiva va a ser el prospecto o los comunicados oficiales de Anthropic cuando existan. Hasta entonces, todo lo anterior puede cambiar.
¿Qué significa para empresas y equipos en Latinoamérica que usan Claude?
Por ahora, nada cambia en el producto ni en los precios: ninguna de las fuentes menciona ajustes en Claude, sus planes o su API por esta discusión de valuación. Una valuación menor no implica por sí sola cambios para quien lo usa. El efecto es indirecto y pasa por la información financiera que saldrá a la luz con el prospecto. Cubrimos ese tema en detalle en el duelo entre GPT-5 y Claude.
Desde Argentina, es una noticia del mercado de Estados Unidos que se sigue por la prensa y por los documentos que se presenten ante la SEC, el regulador bursátil estadounidense. Si tu equipo tiene Claude en producción, una recomendación nuestra (no viene de ninguna fuente): mantené la integración desacoplada para poder cambiar de modelo si algún día hiciera falta. Es una buena práctica con cualquier proveedor, no una señal de alarma.
- Prospecto y rango de precio. Definen la valuación real y muestran los plazos de los compromisos de cómputo.
- Resultados del cuarto trimestre. Dirán si la desaceleración continúa o si se confirma la aceleración de octubre que menciona Baker.
- Reacción de otros jugadores. CoreWeave, los semiconductores y el calendario de OpenAI muestran cuánto apetito hay por IA.
- Definición de “ajustado”. Cuando aparezca el documento, fijate qué partidas excluye la empresa.
Esto es análisis de noticias, no consejo financiero. Una nota periodística, incluida esta, no alcanza para decidir una inversión.
Preguntas Frecuentes
¿Cuándo sale a bolsa Anthropic?
Reuters habla de una venta de acciones en noviembre de 2026, pero la empresa no confirmó una fecha en las fuentes revisadas. El calendario depende de un mercado de IPO que viene con postergaciones.
¿Por qué los inversores bajan la valuación de Anthropic?
Porque el crecimiento de los ingresos se desaceleró entre el segundo y el tercer trimestre, según Reuters. Además hay preocupación por el costo de financiar la IA y una caída de las acciones tecnológicas. Es una conversación de algunos inversores, no una decisión de la empresa.
¿Cuánto facturó Anthropic en el tercer trimestre de 2026?
Facturó USD 16.800 millones, un 45% más que en el segundo trimestre, según lo que informó a inversores el 14 de octubre. Es una cifra reportada por la prensa, sin auditoría ni confirmación pública.
¿De cuánto es la valuación que se discute para la IPO de Anthropic?
Algunos inversores hablan de unos USD 1,5 billones (1,5 trillion en inglés), frente a los cerca de 2 billones que se esperaban. No es un precio definitivo: el rango oficial todavía no se conoce.
¿Qué compromisos de infraestructura tiene Anthropic con proveedores de nube y cómputo?
Se comprometió a gastar al menos USD 518.000 millones durante diez años en nube, cómputo e infraestructura, según Reuters. Google y Amazon son a la vez inversores, proveedores de cómputo y socios de distribución de la empresa.
Conclusión
Lo que cambió es el relato de la salida a bolsa de Anthropic. Los ingresos crecen con fuerza, pero el ritmo bajó, y por eso algunos inversores hablan de unos USD 1,5 billones en lugar de los cerca de 2 billones que se esperaban. Importa porque la operación funciona como termómetro de todo el sector, con OpenAI esperando su turno, y porque la empresa carga con compromisos de cómputo de largo plazo que no se achican si las ventas se frenan.
Mi postura: la cifra de valuación es una señal, no un hecho, y la rentabilidad “ajustada” hay que tomarla con pinzas hasta ver el prospecto. De acá en adelante conviene seguir cuatro cosas: el rango de precio, la fecha que confirme la empresa, los resultados del cuarto trimestre y cómo reaccionan CoreWeave y los semiconductores. Para quien usa Claude desde Argentina, no hay motivos para cambiar nada hoy.
Fuentes
- Reuters – Inversores moderan sus expectativas de valuación para la IPO de Anthropic (15/10/2026). No hay comunicado oficial de Anthropic en las fuentes revisadas
- SRN News – Copia sindicada del reporte de Reuters con el texto completo
- Seoul Economic Daily – Valuación de USD 1,5 billones y rentabilidad ajustada (traducido del coreano)
- Stocktwits – Crecimiento trimestral, opinión de Gavin Baker y contexto de mercado